

Exemples concrets de rentabilité
Beaucoup d'occupation, peu de bénéfices
Situation :
L’entreprise affiche un taux d’occupation élevé et les réservations sont en hausse, mais à la fin du mois, le bénéfice ne reflète pas cette croissance.
Que se passe-t-il ?
L’établissement affiche complet, mais une partie des réservations présente des tarifs trop bas, des coûts d’exploitation élevés, des commissions de distribution importantes ou des séjours trop courts.
Que révèle l’analyse des données ? :
Certaines réservations génèrent des revenus, mais n’apportent qu’une marge très faible une fois déduits les frais de ménage, de blanchisserie, les commissions, l’accueil des clients et autres coûts.
Que peut-on faire ? :
Analyser la rentabilité par réservation, par canal et par établissement, revoir les prix minimaux rentables, contrôler les remises et privilégier les réservations offrant la meilleure contribution.
Certains biens immobiliers rapportent de l'argent, tandis que d'autres en font dépenser
Situation :
Le gestionnaire immobilier gère un portefeuille en pleine expansion et constate que le chiffre d’affaires global augmente, mais il ignore quels biens immobiliers génèrent réellement des bénéfices.
Ce qui se passe :
Les biens immobiliers sont principalement analysés en fonction de leurs revenus ou de leur taux d’occupation, sans que les coûts, le temps d’exploitation, l’entretien, les décomptes et la structure ne soient correctement pris en compte.
Ce que révèle l’analyse des données :
Un petit groupe de biens génère une grande partie de la marge, tandis que d’autres couvrent à peine leurs coûts, voire réduisent la rentabilité de l’ensemble du portefeuille.
Ce qu’il est possible de faire :
Calculer la rentabilité et la marge par bien, renégocier les conditions avec certains propriétaires, corriger les coûts et établir des critères financiers pour l’acceptation de nouveaux actifs.
L'entreprise se développe, elle réalise des bénéfices, mais l'argent manque toujours
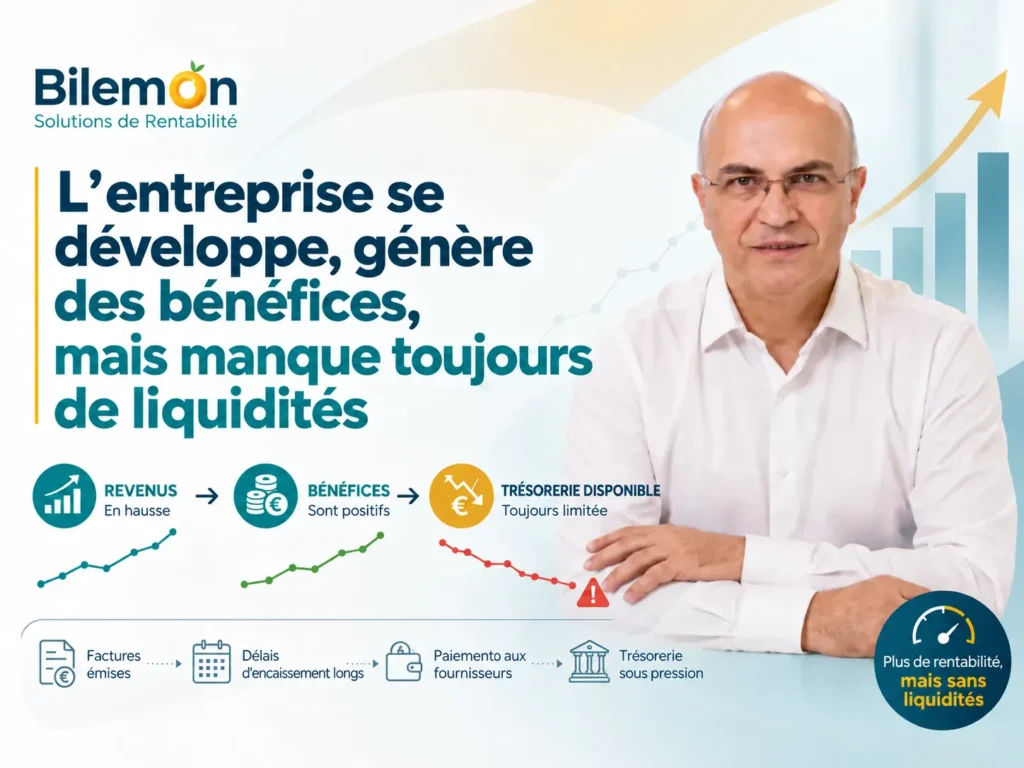
Situation :
Le nombre de biens immobiliers, les réserves et le chiffre d’affaires augmentent, mais chaque mois, il est difficile de payer les salaires, les fournisseurs, les propriétaires ou les impôts.
Ce qui se passe :
La rentabilité et la trésorerie sont gérées comme s’il s’agissait d’une seule et même chose. Il y a des revenus comptabilisés qui n’ont pas encore été encaissés, des paiements à venir et des coûts concentrés à certains moments.
Ce que révèle l’analyse des données :
L’entreprise peut être rentable sur le papier tout en connaissant des problèmes de liquidités.
Ce qu’il est possible de faire :
Établir des prévisions de trésorerie, contrôler les entrées et les sorties, anticiper les paiements et disposer d’une vision prospective des besoins de trésorerie.